Quand les budgets se resserrent, la reconnaissance est souvent la première à faire les frais des économies.
Non pas parce qu'elle ne fonctionne pas, mais parce qu'elle est facile à supprimer. Personne n'arrive en réunion avec le directeur financier avec un retour sur investissement chiffré de la reconnaissance. Le programme tourne discrètement, et quand il disparaît, personne ne s'en aperçoit… jusqu'à ce que les chiffres de départs tombent, deux ou trois trimestres plus tard, et que chacun se demande ce qui a changé.
C'est le scénario que vivent de nombreuses entreprises françaises en 2026. Gels des recrutements, réductions d'effectifs et consigne de « faire plus avec moins » : chaque dépense non obligatoire est passée au crible. Et la reconnaissance, l'un des programmes les plus difficiles à défendre chiffres à l'appui, est souvent la première sacrifiée.
Le réflexe est alors de couper partout : suspendre les primes ponctuelles, réduire les cadeaux d'ancienneté, geler les objets aux couleurs de l'entreprise. Cela paraît équitable. C'est pourtant l'erreur la plus coûteuse pour un programme de reconnaissance, car toutes les dépenses ne se valent pas : certaines en sont les fondations, d'autres relèvent de la décoration.
Ce guide prolonge nos articles sur les stratégies de fidélisation des collaborateurs et sur les moyens de réduire l'attrition, qui montrent que la reconnaissance est l'un des leviers les plus efficaces pour retenir les talents.
Il ne s'agit pas ici de bâtir un budget de reconnaissance à partir de zéro, mais de défendre un budget existant : savoir ce qu'il faut protéger, ce qu'il faut réduire et ce qu'il faut suspendre quand l'enveloppe doit baisser.
Au sommaire
- Ce qu'optimiser son budget de reconnaissance veut dire en 2026
- Combien dépenser : les repères, et pourquoi ils varient
- La matrice Protéger / Réduire / Suspendre : quoi couper en premier, quoi couper en dernier
- La règle 70/20/10 : une répartition plus intelligente du budget
- Défendre votre budget auprès de la direction : 5 tactiques
- Cinq erreurs qui rendent un budget de reconnaissance facile à couper
- Questions fréquentes
Ce qu'optimiser son budget de reconnaissance veut dire en 2026
Optimiser son budget de reconnaissance en 2026, ce n'est pas le construire de zéro. C'est défendre l'enveloppe existante et faire en sorte que chaque euro restant rapporte davantage qu'avant.
Le contexte économique pèse. Les entreprises demandent aux RH de justifier chaque grande catégorie de dépenses, et la reconnaissance est l'une des premières examinées. Mais les chiffres jouent dans les deux sens. Selon le rapport State of the Global Workplace 2026 de Gallup, le faible engagement a coûté environ 10 000 milliards de dollars de productivité à l'économie mondiale en 2025, soit 9 % du PIB mondial. Et la France part de loin : seuls 8 % des salariés s'y disent engagés dans leur travail, contre 20 % en moyenne dans le monde (Gallup). Couper la reconnaissance pour économiser pendant que le désengagement progresse en silence n'est pas une économie : c'est un pari, dont la plupart des entreprises ne mesurent le coût qu'en voyant les chiffres de départs et de performance.
Les équipes, elles aussi, ont changé. Réductions d'effectifs, gels des recrutements et effectifs stables signifient que ceux qui restent portent davantage. Dans ce contexte, la reconnaissance devient d'abord un outil de fidélisation, avant d'être un outil de récompense. Et les départs coûtent cher : selon la SHRM, remplacer un collaborateur coûte de 50 % à 200 % de son salaire annuel, selon son niveau de poste (SHRM, 2025) ; Gallup estime ce coût entre la moitié et deux fois le salaire annuel (Gallup). Or les démissions restent nombreuses en France : la Dares en a compté 408 600 parmi les salariés en CDI au deuxième trimestre 2026 (Dares). Un budget de reconnaissance de quelques centaines d'euros par an et par collaborateur, qui évite ne serait-ce que quelques départs pendant un gel des recrutements, est largement rentabilisé.
Reste un enjeu de perception. Quand les budgets baissent et que personne n'explique ce qui est préservé et pourquoi, le silence est interprété comme de l'indifférence. Si vous choisissez de maintenir la reconnaissance alors que le reste des dépenses est gelé, dites-le clairement aux managers et aux équipes : cette décision est un message en soi.
C'est aussi là qu'intervient le principe des couches successives dans un programme de reconnaissance complet. Quand la reconnaissance financière diminue, d'autres avantages, comme les réductions négociées auprès d'enseignes, qui ne coûtent presque rien à l'entreprise, préservent la valeur perçue par les collaborateurs sans peser sur le budget.
Combien dépenser : les repères, et pourquoi ils varient
La réponse honnête à la question « combien devrions-nous consacrer à la reconnaissance ? » est la suivante : de l'ordre de 50 € à 250 € par collaborateur et par an selon la taille de l'entreprise et la maturité du programme, avec 1,5 % à 2 % de la masse salariale comme repère le plus souvent cité.
Si vous avez vu d'autres chiffres ailleurs, c'est normal. Plusieurs fourchettes circulent : 50 à 100 €, 150 à 250 €, ou 1,5 % à 2 % de la masse salariale. Elles ne se contredisent pas : elles décrivent des programmes différents. Le problème n'est pas la donnée, c'est de retenir un chiffre sans savoir à quel contexte il correspond.
| Taille de l'entreprise | Maturité du programme | € par collaborateur et par an | % de la masse salariale |
|---|---|---|---|
| Petite (moins de 250 salariés) | Nouveau ou informel | 50–100 € | 0,5–1 % |
| Intermédiaire (250 à 2 500 salariés) | Structuré | 100–150 € | 1–1,5 % |
| Grande (plus de 2 500 salariés) | Mature, à plusieurs niveaux | 150–250 € | 1,5–2 % |
| Groupe avec programmes internationaux | Stratégique, sur plateforme | 250–300 € et plus | Jusqu'à 2 % |
Repères indicatifs établis par Vantage Circle à partir des pratiques observées ; à adapter à votre situation.
Selon l'Incentive Research Foundation (IRF), de nombreuses entreprises suivent le repère standard de 1,5 % à 2 % de la masse salariale. L'IRF précise toutefois que cette enveloppe couvre souvent l'administration et de petites récompenses, mais pas les éléments indispensables autour : communication, technologie, mesure et formation. Les montants par collaborateur du tableau montrent comment ce pourcentage se traduit selon les niveaux de salaire et la structure du programme.
En France, un autre repère compte : la tolérance de l'Urssaf. Les cadeaux et bons d'achat sont exonérés de cotisations tant que leur total ne dépasse pas 5 % du plafond mensuel de la Sécurité sociale par salarié et par an, soit 200 € en 2026 ; au-delà, ils peuvent rester exonérés s'ils sont liés à un événement précis (naissance, mariage, Noël, rentrée scolaire…) dans la même limite par événement (Urssaf). Les récompenses liées à la performance, en revanche, sont en principe assimilées à de la rémunération et soumises à cotisations. Intégrez ce coût dans votre budget.
Pourquoi les chiffres varient : les repères publiés par les éditeurs reflètent leur propre clientèle. Ceux qui travaillent surtout avec de grands groupes aux programmes matures avancent plutôt 150 à 250 € ; ceux qui servent davantage de PME et d'ETI, plutôt 50 à 100 €. Le repère de 1,5 % à 2 % de la masse salariale s'applique partout, mais il donne des montants en euros très différents selon le salaire moyen. Retenez le montant par collaborateur qui correspond à la maturité de votre programme, et utilisez le pourcentage de la masse salariale comme garde-fou, pas comme objectif de dépense.
La matrice Protéger / Réduire / Suspendre : quoi couper en premier, quoi couper en dernier
La matrice Protéger / Réduire / Suspendre est un outil de décision à trois niveaux. Elle indique quels éléments du programme défendre à budget constant, lesquels espacer sans les supprimer, et lesquels mettre en pause jusqu'à ce que le budget se rétablisse.
La plupart des guides expliquent comment construire un budget de reconnaissance. Peu expliquent comment le défendre quand les coupes arrivent. Cette matrice sert à cela.
| Niveau | Éléments | Principe | Pourquoi |
|---|---|---|---|
| Protéger | Reconnaissance entre pairs, récompenses ponctuelles des managers, récompenses d'ancienneté | Ils nourrissent l'engagement au quotidien et ancrent la fidélité sur la durée. | Le meilleur rendement par euro. Le plus coûteux à reconstruire après une coupe. |
| Réduire | Événements à l'échelle de l'entreprise, campagnes thématiques, objets promotionnels et cadeaux physiques, mises à l'honneur par la direction | Visibles et appréciés, mais ils ne créent pas l'habitude quotidienne de la reconnaissance. | Espacer de 30 à 50 % fait des économies sans donner l'impression que le programme s'effondre. |
| Suspendre | Programmes expérimentaux, cadeaux pour des étapes autres que l'ancienneté, offres haut de gamme du catalogue, célébrations à l'extérieur | Des extensions construites sur un socle qui fonctionne. | Sans risque à suspendre. Mettre en pause les extras ne coûte rien ; toucher aux fondations coûte cher. |
Niveau 1 : protéger (intouchable)
Trois éléments doivent être protégés à tout prix : la reconnaissance entre pairs, les récompenses ponctuelles attribuées par les managers et les récompenses d'ancienneté. Non pas parce qu'ils sont populaires, mais parce que chacun remplit une fonction précise et mesurable qu'aucune solution moins chère ne peut remplacer.
La reconnaissance entre pairs fournit le volume quotidien de remerciements sur lequel repose tout le programme. Elle se développe sans validation budgétaire au cas par cas, puisque chaque remerciement ne coûte que les points qui lui sont associés. Supprimez-la, et la reconnaissance ne ralentit pas : elle peut disparaître complètement. Les managers voient les réussites qui remontent jusqu'à eux, pas celles qui se jouent entre collègues. Ils ne peuvent pas combler seuls ce manque.
Les récompenses ponctuelles des managers ont souvent un impact considérable, car elles permettent de saluer immédiatement un comportement ou une contribution précise. Et c'est plus important que beaucoup d'entreprises ne le pensent. Selon Gallup et Workhuman (2024), les salariés dont la reconnaissance répond à au moins quatre critères de qualité sont 65 % moins susceptibles de chercher activement un autre emploi ou de rester à l'affût d'une offre. Pourtant, seuls 22 % des salariés estiment recevoir le bon niveau de reconnaissance pour leur travail.
Les récompenses d'ancienneté sont le point d'ancrage de la fidélisation aux étapes de 5, 10 ou 15 ans. Les supprimer laisse entendre que l'ancienneté ne compte pas, exactement le message qu'une entreprise sous pression budgétaire ne peut pas se permettre d'envoyer à ses collaborateurs les plus expérimentés. En France, ces étapes croisent aussi la médaille d'honneur du travail, décernée à partir de 20 ans de service : l'occasion d'une reconnaissance qui ne coûte rien de plus que l'attention qu'on lui porte.
Niveau 2 : réduire (espacer, sans supprimer)
Les éléments à réduire sont les moments de reconnaissance visibles et ponctuels, qui supportent d'être espacés sans provoquer de désengagement notable. On y trouve les événements à l'échelle de l'entreprise, les campagnes thématiques mensuelles, les budgets d'objets promotionnels et les mises à l'honneur par la direction lors des réunions plénières.
Le principe est de compresser, pas d'éliminer. Si vous organisez quatre campagnes thématiques par an, passez à deux. Si vous prévoyez 30 € par personne en objets aux couleurs de l'entreprise, passez à 20 €. Le programme existe toujours, et les collaborateurs le savent. Ce qu'il faut éviter : réduire sans expliquer pourquoi. Face à un programme qui se tait sans explication, chacun comble le silence avec sa propre interprétation, rarement flatteuse.
Niveau 3 : suspendre (jusqu'à ce que le budget se rétablisse)
Les programmes à suspendre sont les initiatives expérimentales ou d'extension, construites sur un socle de reconnaissance qui fonctionne. Ce sont les coupes les plus sûres.
On y trouve par exemple les cadeaux pour des étapes autres que l'ancienneté, les offres haut de gamme du catalogue de récompenses et les célébrations à l'extérieur. Aucun de ces éléments ne remplace l'habitude quotidienne de la reconnaissance. Les suspendre montre une gestion rigoureuse, pas l'abandon du programme, tant que les niveaux 1 et 2 restent en place.
La règle 70/20/10 : une répartition plus intelligente du budget
La règle 70/20/10 répartit le budget de reconnaissance en trois postes : 70 % pour la reconnaissance quotidienne, 20 % pour les récompenses d'ancienneté et les étapes importantes, et 10 % pour les programmes expérimentaux.
Le schéma 70/20/10 est bien connu en formation et en marketing. Appliqué à la reconnaissance, il donne une structure facile à défendre : il montre au directeur financier non seulement combien vous dépensez, mais aussi pourquoi cette répartition a du sens. Il indique aussi clairement quel poste réduire en premier quand le budget se resserre.
| Poste | Ce qu'il finance | Rôle | Ordre de coupe |
|---|---|---|---|
| Quotidien (70 %) | Points entre pairs, récompenses ponctuelles des managers, reconnaissance liée aux valeurs, fil social de reconnaissance | Le moteur de la reconnaissance au quotidien. | À couper en dernier : c'est la base de tout. |
| Étapes importantes (20 %) | Récompenses d'ancienneté, anniversaires d'entrée, reconnaissance à l'intégration, fins de projet | Ancre la fidélité aux grandes étapes du parcours. | À couper en deuxième : fort impact, mais moins fréquent. |
| Expérimental (10 %) | Campagnes pilotes, offres haut de gamme du catalogue, nouveaux formats, célébrations à l'extérieur | Le budget d'innovation de la reconnaissance. | À couper en premier : ce sont des extras, pas l'essentiel. |
Les 70 % consacrés à la reconnaissance quotidienne financent le modèle entre pairs : à base de points, visible par les managers, lié aux valeurs et actif en permanence. C'est le poste qui, d'après nos travaux sur la reconnaissance et la performance, pèse le plus sur la fidélisation et l'engagement. Une étude Gallup ancienne (2006), mais souvent citée, montrait déjà que les salariés qui ne se sentent pas suffisamment reconnus sont trois fois plus nombreux à déclarer qu'ils comptent quitter leur entreprise dans l'année. C'est pourquoi un programme entre pairs actif en permanence fait mieux qu'une reconnaissance annuelle ou limitée aux étapes importantes.
Le poste expérimental de 10 % est le premier à réduire, mais mieux vaut ne pas le supprimer entièrement. Les entreprises qui renoncent à toute innovation en matière de reconnaissance finissent souvent par faire tourner le même programme pendant des années, avec une participation en baisse constante. Garder ne serait-ce que 5 % pour expérimenter montre que le programme reste vivant, et non figé.
Défendre votre budget auprès de la direction : 5 tactiques
Le plus important, avant d'aborder le budget avec le directeur financier : préparer votre argumentaire sur le rendement par euro avant la réunion, pas pendant.
Un programme de reconnaissance sans suivi des résultats est le plus facile à couper ; un programme appuyé sur des données claires et chiffrées, le plus difficile. Voici comment construire cet argumentaire dans les 90 jours qui précèdent l'échéance.
Tactique 1 : suivre le lien entre reconnaissance et fidélisation
Croisez vos données de participation à la reconnaissance et vos données de départs volontaires, par équipe et par trimestre. Dans la plupart des entreprises, les équipes où la reconnaissance est la plus fréquente connaissent moins de départs volontaires. Un trimestre isolé peut être une coïncidence ; quatre trimestres consécutifs qui vont dans le même sens constituent un argument solide. Ajoutez les résultats de vos enquêtes d'engagement et vous disposez de trois indicateurs (reconnaissance, engagement et fidélisation) qui vont tous dans la même direction.
Tactique 2 : traduire les bénéfices en euros
Le geste le plus efficace pour défendre un budget de reconnaissance, c'est de le traduire en euros. La SHRM estime que remplacer un collaborateur coûte de 50 % à 200 % de son salaire annuel, selon son niveau. Avec un salaire moyen de 50 000 € et une hypothèse prudente de 75 %, retenir seulement deux collaborateurs qui auraient pu partir permet d'éviter 75 000 € de coûts. Pour une entreprise de 200 personnes qui consacre 100 € par collaborateur et par an à la reconnaissance, la dépense est de 20 000 € : la comparaison parle d'elle-même. Construire l'argumentaire à partir de vos propres coûts de départ transforme un programme abstrait en dossier financier concret.
Tactique 3 : relier chaque récompense à une valeur de l'entreprise
Une reconnaissance associée à une valeur de l'entreprise n'est pas qu'un remerciement : c'est une donnée qui montre quels comportements l'entreprise encourage réellement. Arriver en réunion budgétaire avec un rapport indiquant que 80 % des remerciements entre pairs du dernier trimestre portaient sur l'« orientation client » ou la « responsabilité » transforme un programme jugé accessoire en outil de mesure de la culture d'entreprise. Passer de la reconnaissance comme outil de motivation à la reconnaissance comme indicateur des valeurs change toute la discussion budgétaire.
Tactique 4 : chiffrer le regroupement des outils
Beaucoup d'entreprises utilisent plusieurs outils distincts pour la reconnaissance, les avantages salariés, le bien-être et les enquêtes d'engagement. Chacun facture des licences par utilisateur, des frais de mise en place et un travail d'intégration. Regrouper ces services sur une seule plateforme réduit les dépenses logicielles associées, sans supprimer une seule fonction réellement utilisée par les collaborateurs. Un directeur financier réticent à protéger la ligne « reconnaissance » peut se montrer très ouvert à un regroupement qui fait baisser la facture logicielle tout en améliorant l'expérience des collaborateurs.
Tactique 5 : fournir des données au directeur financier, pas des anecdotes
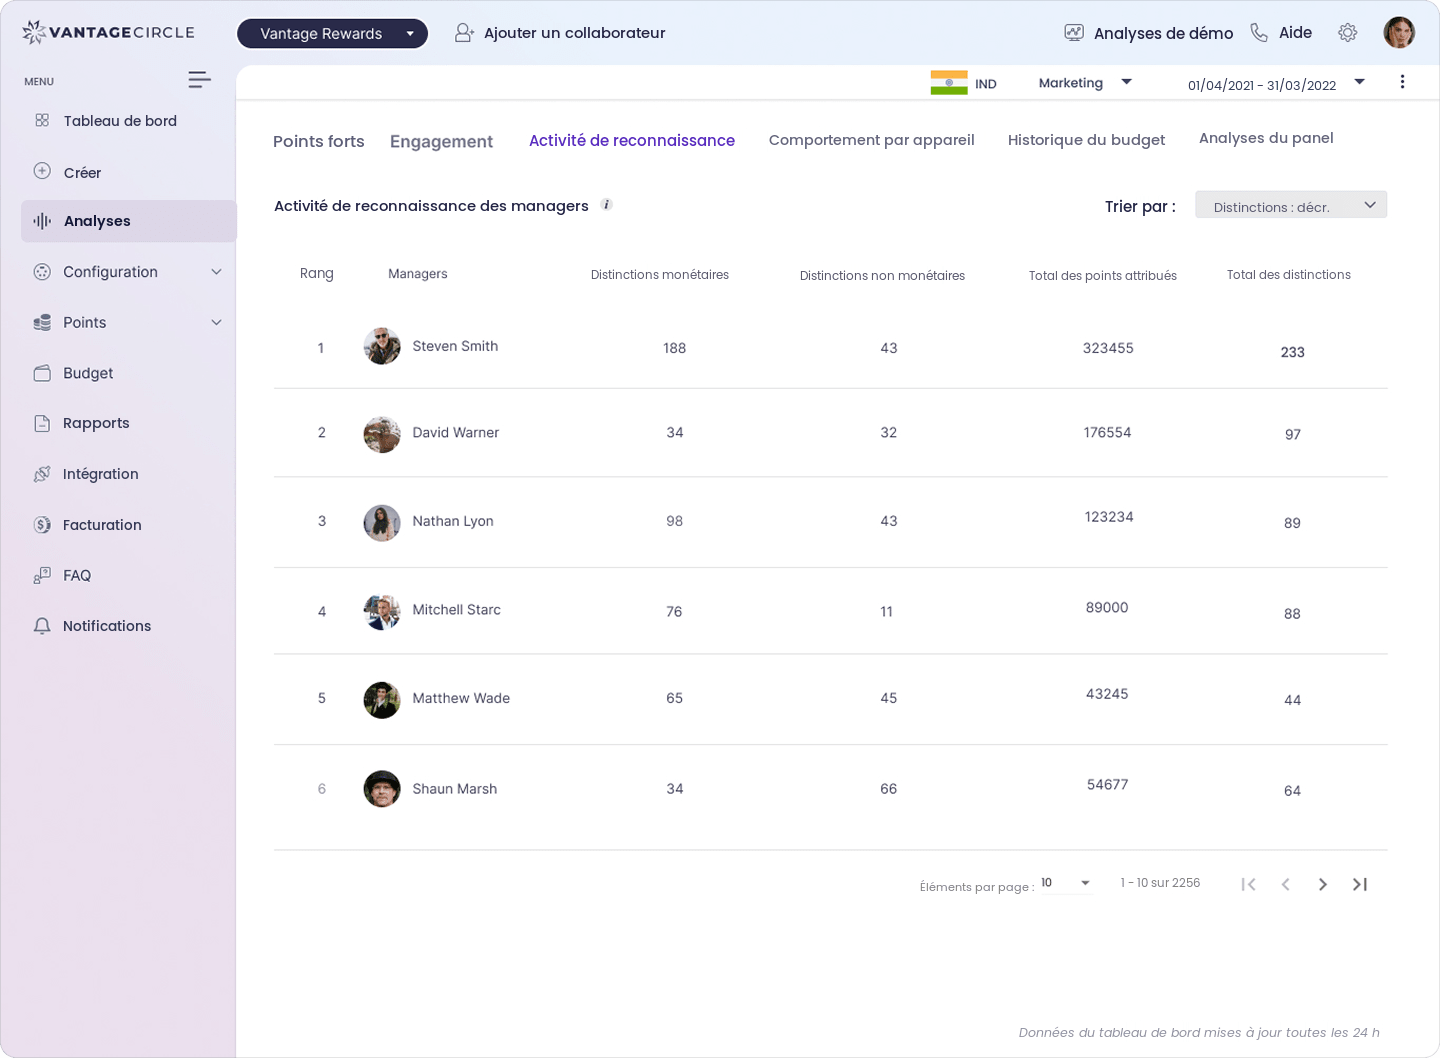
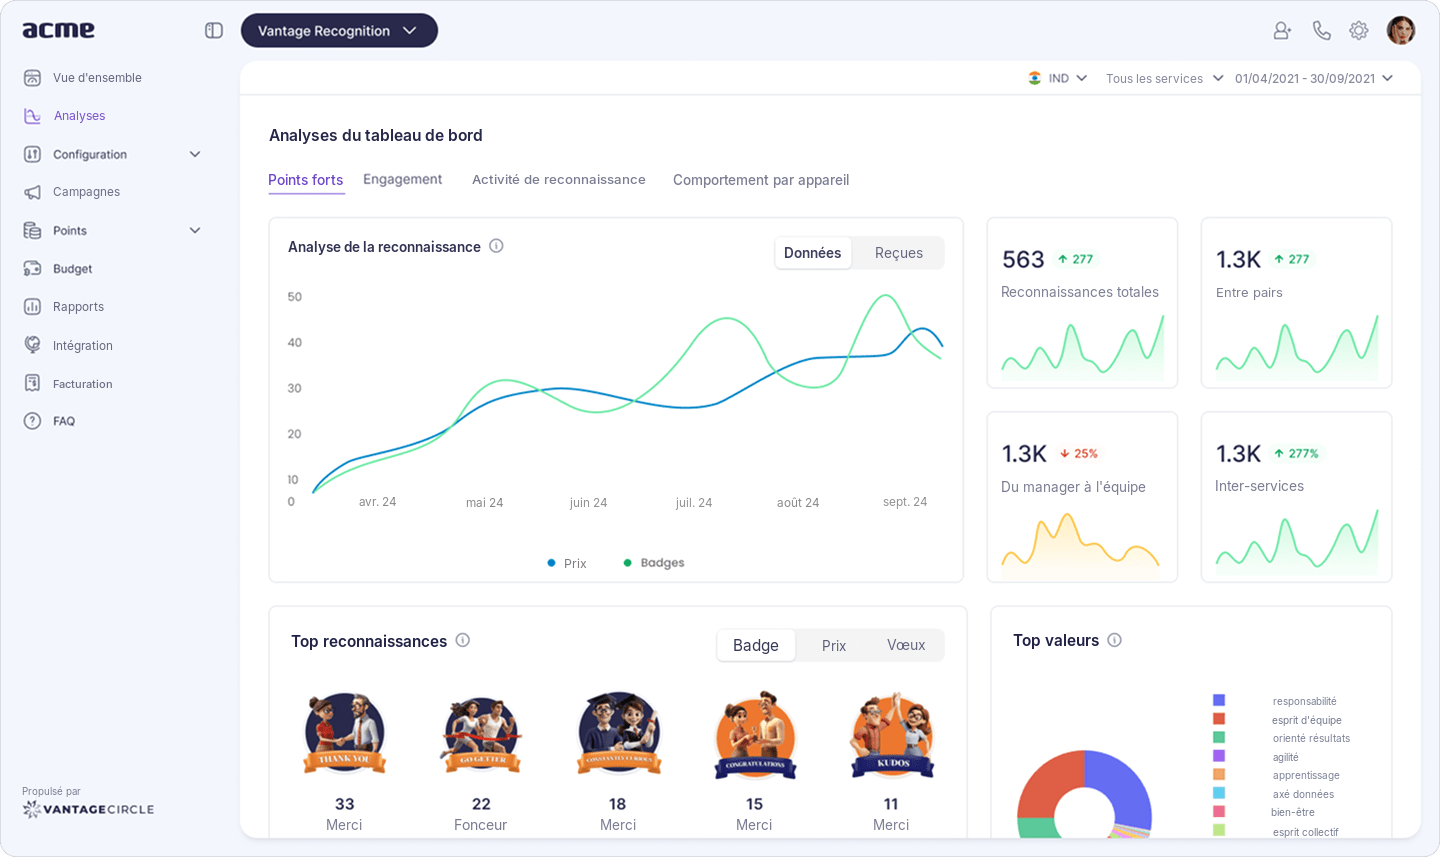
La question du directeur financier qui clôt d'ordinaire la discussion est : « Que nous rapporte chaque euro dépensé en reconnaissance ? » Si vous ne pouvez pas y répondre en trente secondes avec une capture de votre tableau de bord, le budget est coupé. Un tableau de bord d'analyse qui montre la participation par équipe, la répartition par valeur, l'évolution de la fréquence de la reconnaissance et son lien avec les scores d'engagement vous donne cette réponse immédiatement. Prenez l'habitude d'envoyer chaque mois une synthèse de la reconnaissance à la direction financière, y compris quand le budget n'est pas en discussion. Ainsi préparé, le directeur financier devient un soutien du programme plutôt qu'un sceptique.
Préparez votre réponse en trois points :
- Participation : quelle part des collaborateurs a été reconnue au cours des 90 derniers jours ?
- Lien avec la fidélisation : comment la fréquence de la reconnaissance évolue-t-elle par rapport aux départs volontaires, équipe par équipe ?
- Coût évité : si la reconnaissance a contribué à retenir X collaborateurs cette année, quel coût de remplacement a-t-elle permis d'éviter ?
Réunissez les trois sur une seule diapositive.
Cinq erreurs qui rendent un budget de reconnaissance facile à couper
Les cinq erreurs les plus fréquentes : ne pas suivre la participation, ne pas mesurer les résultats, trop investir dans les objets promotionnels au détriment de la reconnaissance quotidienne, tout miser sur la reconnaissance descendante, et payer plusieurs éditeurs pour un même collaborateur.
Chacune produit le même effet : un programme qui ressemble à un centre de coûts plutôt qu'à un investissement.
1. Ne pas suivre la participation. Si vous ne pouvez pas dire en moins de cinq minutes quelle part des collaborateurs a été reconnue au moins une fois au cours des 90 derniers jours, votre programme manque de visibilité. Pour défendre un budget, il faut des données. Un programme sans données est un programme sans défenseurs.
2. Ne pas mesurer les résultats. Suivre l'activité de reconnaissance est nécessaire, mais pas suffisant : il faut aussi suivre ce qu'elle produit. Si vos rapports comptent les remerciements sans montrer l'évolution de l'engagement ou des départs, vous présentez des moyens, pas des résultats. Or la direction financière s'intéresse aux résultats.
3. Trop dépenser en objets promotionnels, pas assez en reconnaissance quotidienne. Un budget qui consacre 40 % aux objets aux couleurs de l'entreprise et 20 % aux points entre pairs a ses priorités à l'envers. Les objets promotionnels relèvent du niveau 2 ou 3 de la matrice ; la reconnaissance quotidienne, du niveau 1. Quand la répartition ne le reflète pas, le programme devient vulnérable au prochain arbitrage budgétaire.
4. Tout miser sur la reconnaissance descendante. Quand la reconnaissance ne vient que des managers, deux problèmes apparaissent. D'abord, les collaborateurs ne sont pas reconnus pour le travail que leur manager ne voit pas directement. Ensuite, le programme dépend entièrement de managers qui pensent à remercier par habitude, ce qui n'est pas le cas de la plupart. Ajouter la reconnaissance entre pairs règle les deux problèmes en partageant cette responsabilité dans toute l'équipe.
5. Ne pas regrouper les outils. Si la reconnaissance passe par une plateforme, les avantages salariés par une autre, les sondages pulse par une troisième et le bien-être par une quatrième, vous payez plusieurs licences pour le même collaborateur. Cette situation crée une pression budgétaire qui ressemble à un problème de reconnaissance, mais qui relève en réalité du choix des fournisseurs. Une plateforme unique la règle simplement.
FAQ (Foire aux questions)
Quel budget prévoir pour la reconnaissance des collaborateurs ?
Le repère le plus souvent cité est de 1,5 % à 2 % de la masse salariale : selon l'Incentive Research Foundation, c'est la norme suivie par de nombreuses entreprises, même si cette enveloppe ne couvre souvent que l'administration et de petites récompenses, sans la communication, la technologie, la mesure ni la formation. Les nouveaux programmes se situent généralement dans le bas de la fourchette, les programmes matures avec récompenses d'ancienneté et catalogue international dans le haut. En France, tenez compte aussi du traitement social des récompenses : seuls les cadeaux et bons d'achat dans la limite de la tolérance Urssaf (200 € par salarié et par an en 2026) sont exonérés de cotisations.
Qu'est-ce que la règle 70/20/10 appliquée à la reconnaissance ?
La règle 70/20/10 consacre 70 % du budget de reconnaissance à la reconnaissance quotidienne, 20 % aux récompenses d'ancienneté et aux étapes importantes, et 10 % aux programmes expérimentaux. Cette répartition garantit que les éléments au meilleur rendement reçoivent la plus grande part du budget. En cas de coupes, le poste expérimental de 10 % est le premier réduit ; le socle de 70 %, le dernier.
Quelles dépenses de reconnaissance couper en premier en cas de gel budgétaire ?
Coupez d'abord la reconnaissance expérimentale et événementielle, espacez ensuite les moments plus ponctuels, et protégez entièrement la reconnaissance quotidienne. La matrice Protéger / Réduire / Suspendre détaille ces choix. En résumé : suspendez d'abord les cadeaux pour des étapes autres que l'ancienneté, les célébrations à l'extérieur et les offres haut de gamme du catalogue. Réduisez ensuite la fréquence des campagnes thématiques et le budget des objets promotionnels. Ne supprimez jamais la reconnaissance entre pairs, les récompenses ponctuelles des managers ni les récompenses d'ancienneté.
Quels sont les 5 C de l'engagement des collaborateurs ?
Les « 5 C » ne forment pas un cadre unique : plusieurs versions circulent. La plus répandue retient, en anglais, Care, Connect, Coach, Contribute et Congratulate, soit prendre soin, créer du lien, accompagner, donner du sens à la contribution et féliciter. La reconnaissance nourrit directement le dernier, et renforce les autres : quand les collaborateurs se sentent vus pour leur contribution, ils se sentent plus liés à leur équipe, comprennent mieux ce que leur travail apporte et ont davantage le sentiment que l'entreprise se soucie d'eux. Un programme qui relie les récompenses aux valeurs et rend la reconnaissance visible dans toute l'équipe agit sur les cinq à la fois.
Comment calculer le retour sur investissement d'un programme de reconnaissance ?
Le retour sur investissement se calcule en rapportant les coûts de départs évités aux dépenses de reconnaissance de la même période. Formule simplifiée : multipliez le nombre de collaborateurs retenus grâce à la reconnaissance par le coût moyen d'un remplacement, puis divisez par les dépenses de reconnaissance. Si votre programme a retenu cinq collaborateurs qui auraient pu partir, avec un coût moyen de remplacement de 50 000 €, vous avez évité 250 000 € de dépenses. Pour une entreprise de 300 personnes qui consacre 100 € par collaborateur à la reconnaissance, la dépense annuelle est de 30 000 € : chaque euro investi a permis d'éviter plus de 8 € de coûts. Pour aller plus loin, consultez notre guide sur le retour sur investissement de la reconnaissance.
En résumé : couper intelligemment, pas partout
Les budgets de reconnaissance sont coupés d'un coup et reconstruits lentement. Les entreprises qui préservent l'engagement et gardent leurs meilleurs éléments sous pression budgétaire sont celles qui savaient quoi protéger avant même le début de la discussion. Elles avaient leurs données, leur cadre et leur argumentaire prêts avant que le directeur financier ne pose la question.
Les trois outils de ce guide vous donnent cette préparation : la matrice Protéger / Réduire / Suspendre, la règle 70/20/10 et les repères de budget. Appuyez-vous sur la matrice pour aborder n'importe quelle discussion de coupes avec une position claire et argumentée plutôt qu'en réaction.
Complétez ce guide avec nos conseils sur l'engagement des managers pour vous assurer qu'ils participent activement au programme.
Et si vous vous demandez si vos outils actuels génèrent des coûts inutiles, Vantage Circle réunit la reconnaissance (Vantage Rewards), les avantages salariés et les enquêtes d'engagement (Vantage Pulse) sur une seule plateforme, sans supprimer aucune fonction sur laquelle comptent vos collaborateurs.